


8月重卡销量下降6% 行业结构性分化凸显
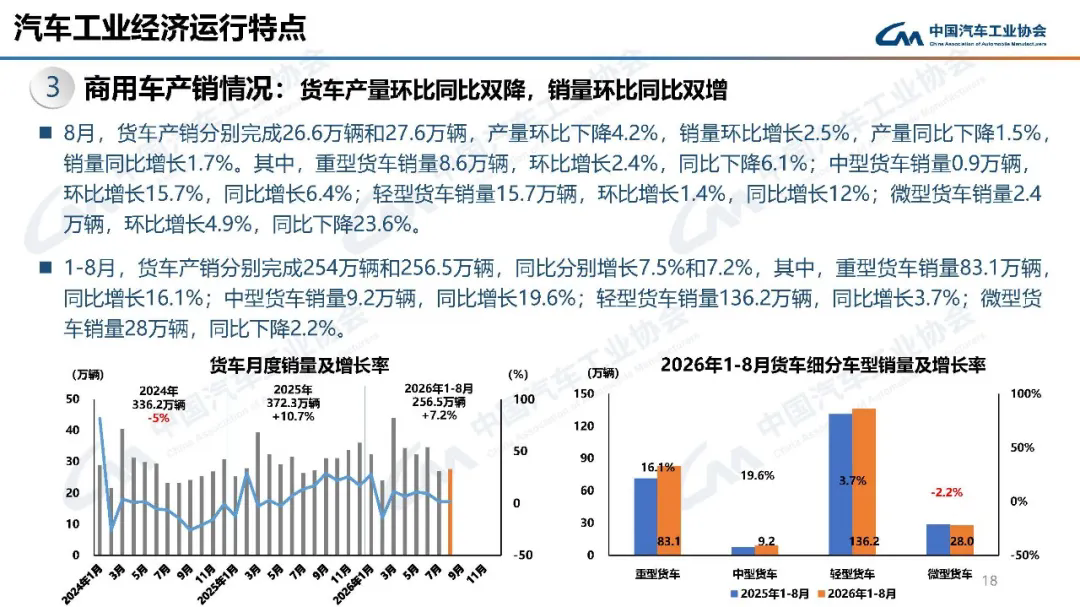
据中国汽车工业协会发布的产销数据显示,2026年8月,重卡销量为8.6万辆,环比增长2.43%,同比下降6.1%;1至8月,重卡销量83.1万辆,同比累计增长16.11%
8月国内重卡整体销量环比小幅上涨2.43%,但同比下滑6.1%,行业进入结构性分化阶段。产品差异化、新能源转型、场景化定制能力成为决定企业销量的核心要素。
重汽领先优势扩大 东风大幅下滑
中国重汽8月销售重型货车30050辆,销量排名行业第一,同比增长17.55%。中国重汽在行业整体同比下行背景下,凭借完善产品矩阵、国内外联动营销、稳定服务体系,实现同比逆势增长17.55%,市占率突破34.93%,龙头优势进一步放大。
一汽解放8月销售重型货车13268辆,销量排名行业第二,同比下降23.26%。一汽解放持续聚焦干线物流牵引车主力市场,持续优化J7、J6系列迭代产品,针对长途物流客户优化节油、可靠性指标;新能源重卡稳步推进试点投放,但新品放量节奏偏慢,短期增量不足以对冲传统燃油车市场收缩压力。
陕汽集团8月销售重型货车11485辆,销量排名行业第三,同比下降17.82%。陕汽集团一贯主打工程、渣土、牵引车细分市场。但产品创新迭代速度放缓,在干线新能源重卡赛道布局滞后。受基建相关重卡需求回落影响,市场表现不尽人意。
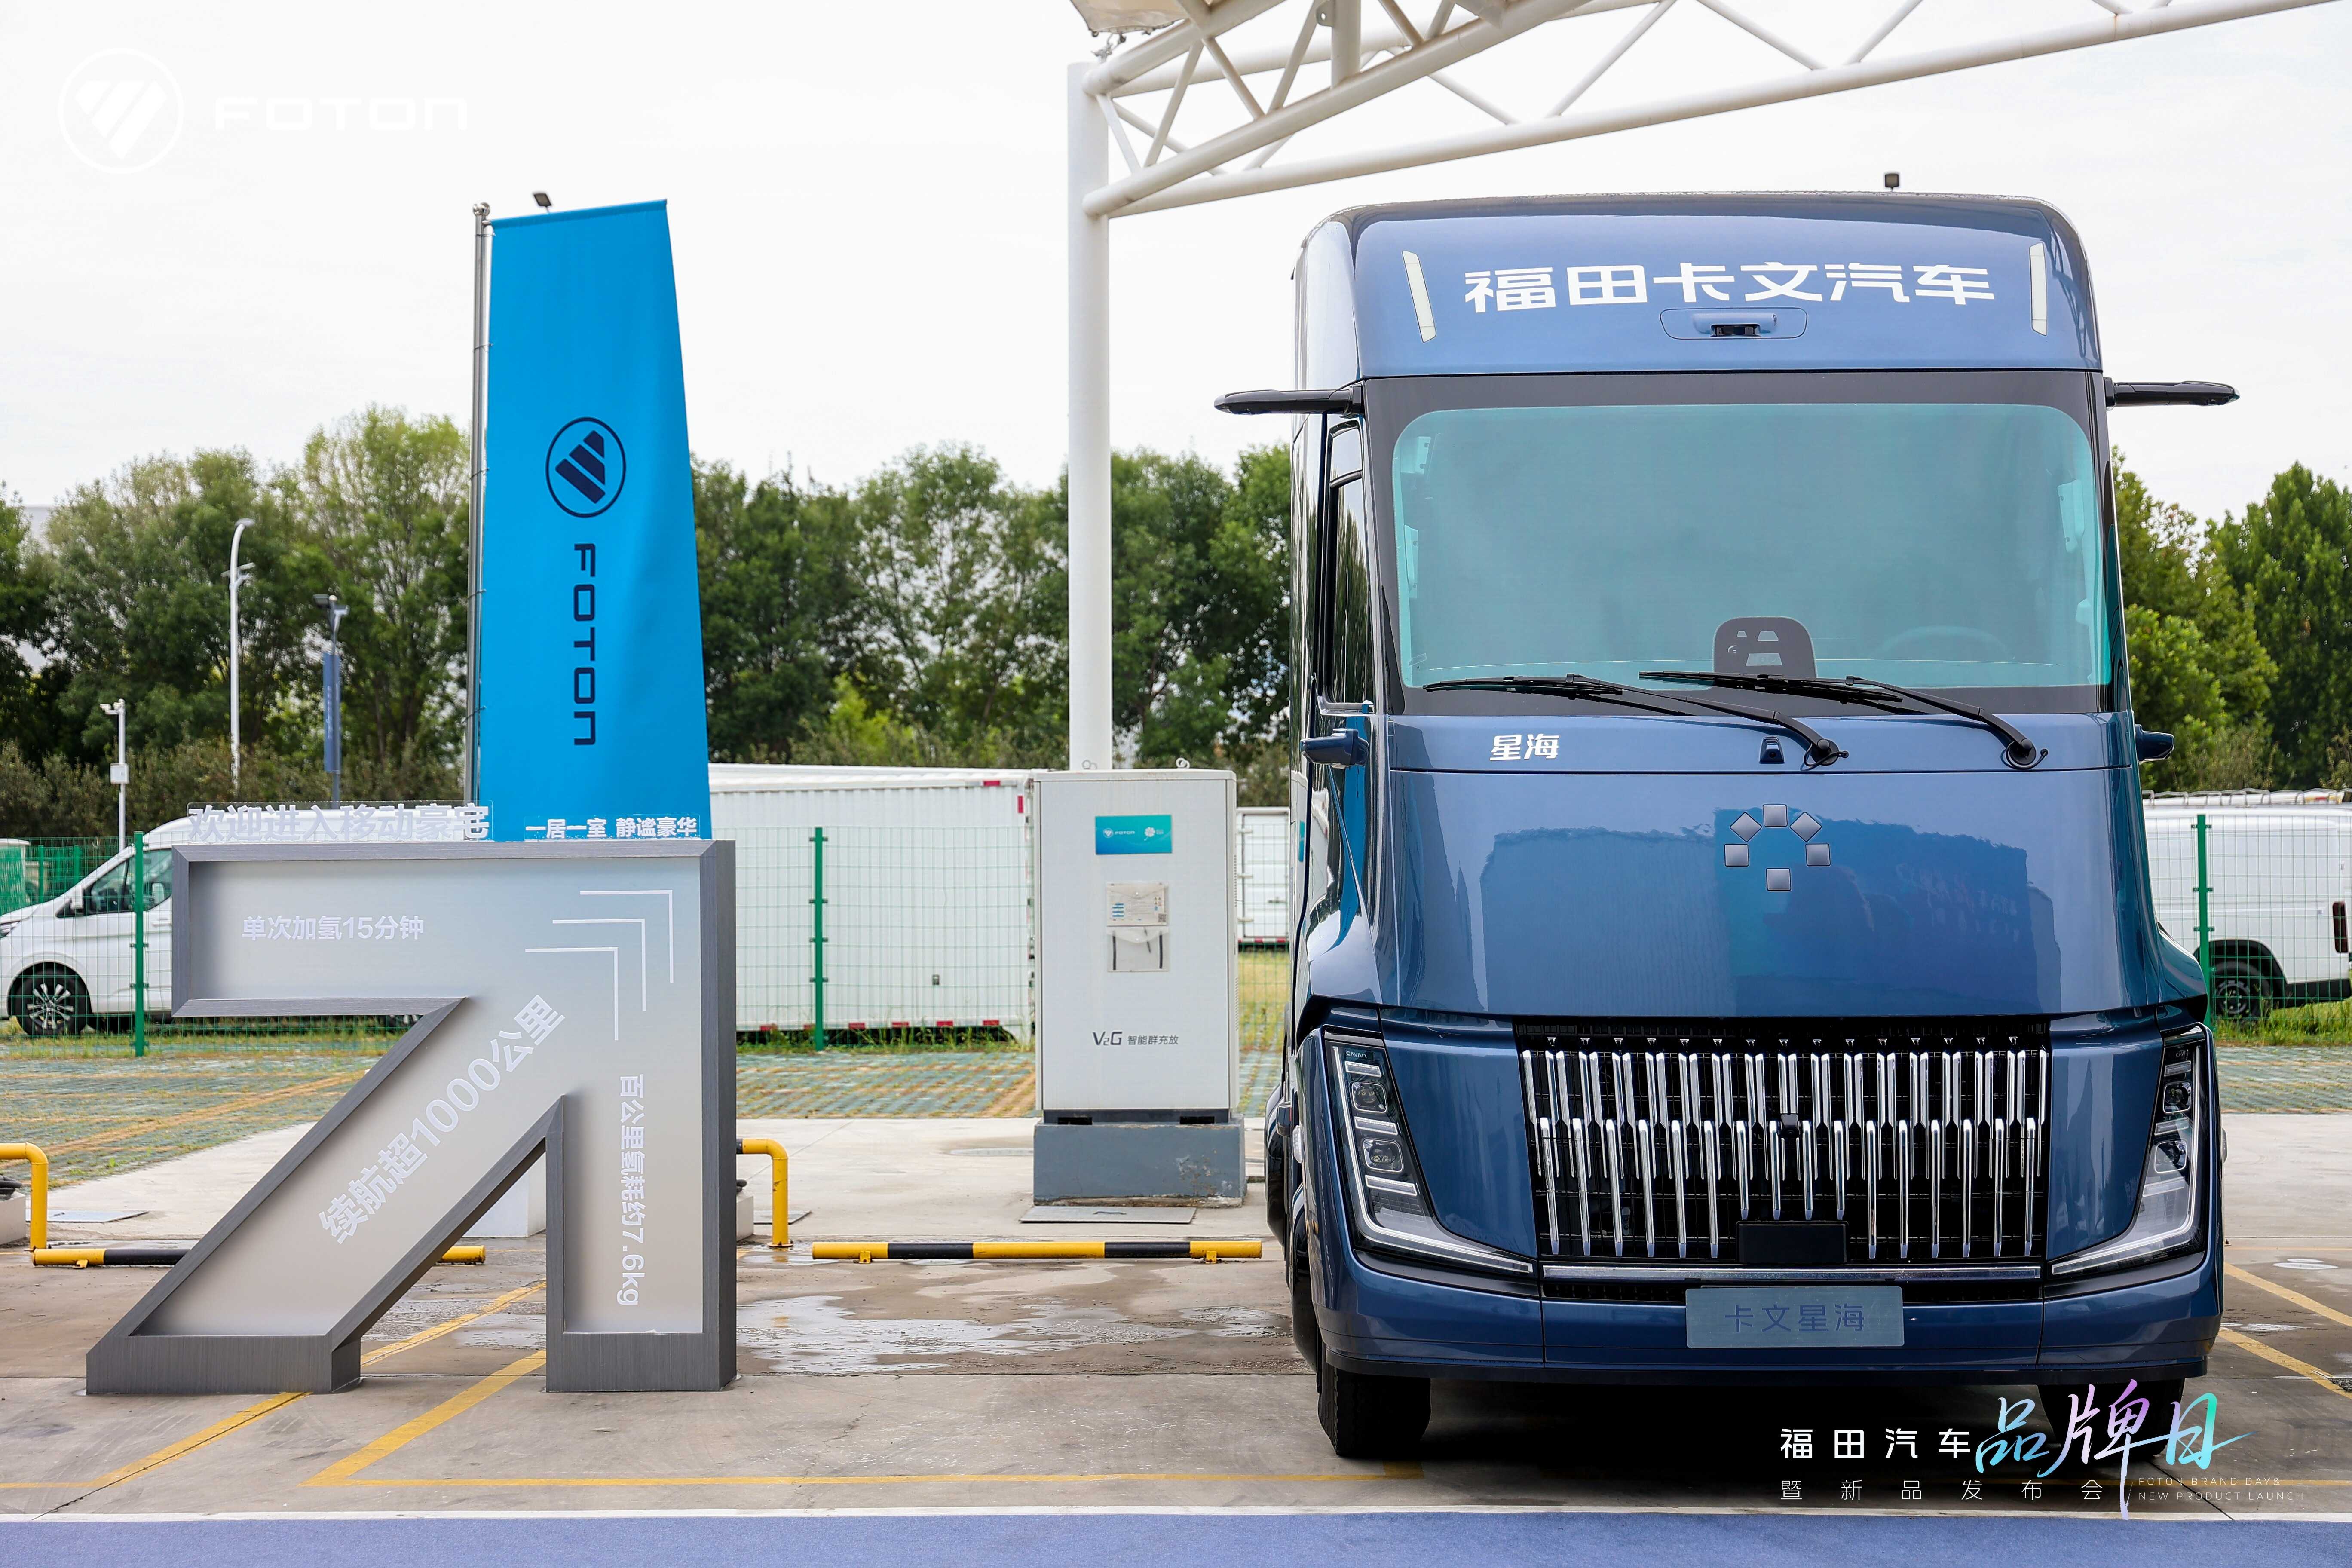
福田汽车8月销售重型货车10968辆,销量排名行业第四。福田汽车持续推进海外体系化出海产品落地,同步搭建本地化服务、配件供应体系,支撑出海战略。8月底的科技文化节集中发布七大技术成果,官宣十五五技术战略以及产学研合作新模式,新项目。
东风汽车8月销售重型货车8486辆,销量排名行业第五,同比下降41.24%。东风汽车重卡产品已覆盖牵引车、工程重卡多品类,但产品迭代节奏较慢,新能源重卡产品竞争力不足,主力牵引车产品竞争力减弱。传统优势区域市场需求萎缩,大客户订单流失明显,缺乏突破性营销动作,同比41.24%的销量下滑,成为前十企业同比降幅最大企业。
排名前五的企业月销量接近,且大幅领先排名开后的企业,共同组成行业第一集团,综合市场占有率超85%。
徐工高速增长 北汽重卡“不再黑马”
徐工汽车8月销售重型货车4500辆,销量排名行业第六,同比增长54.22%。徐工汽车依托工程机械基因差异化突围,聚焦工程物流、大件运输、新能源牵引车赛道,主打重载场景重卡产品,细分产品优势突出,成为高速增长的核心支撑。
山东雷驰8月销售重型货车1510辆,销量排名行业第七。山东雷驰专注新能源重卡赛道,聚焦矿区、园区短途转运场景,产品轻量化、定制化优势明显,凭借差异化新能源产品杀入前十,去年同期暂无销量。
江淮汽车8月销售重型货车1235辆,销量排名行业第八,同比增长53.61%,基于上年同期较低的销量基数,实现同比止跌回升。
华菱汽车8月销售重型货车992辆,销量排名行业第九,同比下降5.61%。华菱汽车一直主打工程自卸车、专用车底盘,聚焦小众专用重卡市场,产品受众窄,市场体量有限。
北汽重卡8月销售重型货车800辆,销量排名行业第十,同比下降1.11%。北汽重卡今年褪去黑马外衣,显露出品牌积淀不足的底色,整体市场占有率和影响力,同比微降1.11%。
2026年已过去三分之二,重卡市场已经进入高质量发展的调整期,市场对产品的考量标准已经不再是价格主导,更加看重产品的经济性和出勤率,更加考验企业的综合竞争力。在这种背景下,吃老本、混日子的企业终将被市场认清“包装”出来的“皇帝的新装”,将被市场淘汰。
(责任编辑:马瀚明)