


10月重卡销量同比降15.83% 徐工/江淮增长
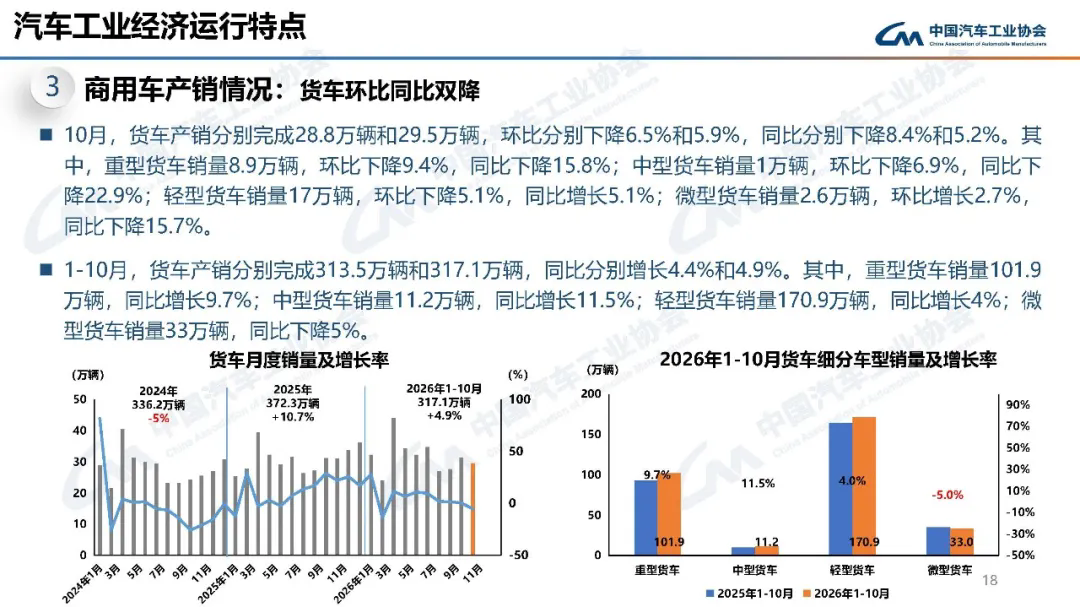
据中国汽车工业协会发布的产销数据显示,2026年10月,重型货车销量为8.94万辆,环比下降9.42%,同比下降15.83%。1至10月,重型货车销量101.87万辆,同比累计增长9.65%。
重汽持平 东风排名后退
中国重汽10月销售重型货车28255辆,销量排名行业第一,同比微增0.36%,与上年同期基本持平。中国重汽持续在产品矩阵构建方面投入,在干线运输、工程配套等用车领域投放新能源产品,适配干线物流、园区工矿、城市环卫多元场景,兼顾燃油主力车型与新能源车型同步供给。
一汽解放10月销售重型货车15430辆,销量排名行业第二,同比下降35.49%。一汽解放最近在海外市场拓展层面动作不断。携CORTRON CS全新重卡亮相140届广交会。完成尼日利亚100台牵引车批量发运,继续深耕非洲市场,锁定当地头部物流大客户,以批量订单模式拓展海外渠道。
陕汽集团10月销售重型货车12569辆,销量排名行业第三,同比下降12.88%。陕汽集团的产品优势一贯集中在工程、渣土、煤炭运输等传统场景,燃油工程牵引车、自卸车是核心主力,同时配套新能源工程重卡产品,聚焦矿山、砂石、基建工程刚需场景。
福田汽车10月销售重型货车11815辆,销量排名行业第四。福田汽车在国内重点推广一体化低碳运力解决方案,面向大型物流集团、工矿企业推介新能源重卡+充换电配套打包方案;持续发力海外市场,依托海外渠道网络,持续释放海外订单。
东风汽车10月销售重型货车9169辆,销量排名行业第五,同比大幅下降38.11%。近几年来,东风重卡产品更新速度缓慢,市场营销层面也不见声音。整体发展固守此前积累的市场资源,在市场高速发展的当下,销量和排名下滑不足为奇。
排名10月重型货车销量前五的企业月销量均在万辆左右,且领先优势较大,共同组成行业第一集团,综合市场占有率达86%。
徐工保持增长 北汽大幅下跌
徐工汽车10月销售重型货车5400辆,销量排名行业第六,同比大增38.46%,增幅为传统重卡前十强最高。徐工汽车依旧在新能源重卡赛道保持发力,覆盖400度、448度、450度多电池版本,面向中短途资源运输场景精准开发,产品适配矿山、砂石、港口转运场景。
华菱汽车10月销售重型货车1110辆,销量排名行业第七,同比下降16.10%。紧随其后的是重卡行业新兵山东雷驰,10月销售重型货车1026辆,销量排名行业第八,同比增长49.34%。
江淮汽车10月销售重型货车790辆,销量排名行业第九,同比增长6.76%,江淮汽车的重卡销量终于止跌回升,然而这不过是基于上年同期极低的销量基数呈现的,距离真正的向上发展相去甚远。
北汽重卡10月销售重型货车650辆,销量排名行业第十,同比大幅下跌43.53%。曾经被认为是又一匹“行业黑马”,如今看不过是昙花一现。
2026年的市场竞争已近尾声,这一年重卡行业呈现出稳健的回升态势,市场整体环境提供了发展机遇,但是在企业层面,销量的结果反映出自身的选择。有实现稳健前行的,有选择故步自封的,也有已然行同路人的。
(责任编辑:马瀚明)